Garantie décennale et dommage-ouvrage : pourquoi vous avez vraiment besoin des deux et comment elles vous protègent différemment
En bref
Deux assurances, deux logiques, un seul objectif : te faire réparer vite sans attendre un procès.
- La décennale couvre la responsabilité du constructeur pendant 10 ans
- Le dommage-ouvrage te préfinance les réparations sans chercher de coupable
- Sans dommage-ouvrage, tu attends parfois 3 à 5 ans un jugement
Garantie décennale et dommage-ouvrage à quoi ça sert, si ce n'est à te protéger deux fois pour le même risque ? Faux. La décennale paie le préjudice après avoir identifié un responsable. Le dommage-ouvrage, lui, avance l'argent des réparations sans attendre ce verdict. On a tous un ami qui a attendu 3 ans qu'un tribunal désigne le coupable de ses fissures, pendant que sa maison continuait à se fendre tranquillement. C'est exactement ce que le duo décennale plus dommage-ouvrage est censé éviter. Sauf que la plupart des articles du web te vendent ça comme deux tampons administratifs interchangeables. On va corriger le tir.
Pourquoi le Top 10 vous raconte une demi-vérité sur la complémentarité
La majorité des contenus sur la garantie décennale et le dommage-ouvrage répètent la même phrase creuse : « ce sont deux mécanismes complémentaires ». Vrai, mais incomplet. Cette complémentarité n'a de sens que si on comprend que l'une finance et l'autre responsabilise. Le Service Public rappelle que la garantie décennale engage la responsabilité du constructeur pendant 10 ans à compter de la réception des travaux. Mais cette responsabilité ne se traduit pas automatiquement en chèque. Il faut souvent un expert, parfois un juge, toujours du temps.
Nous pensons que cette nuance change tout dans la façon de choisir ses protections. Une assurance qui garantit juridiquement n'est pas une assurance qui paie vite. Confondre les deux, c'est le meilleur moyen de se retrouver sans recours rapide face à une malfaçon grave.
La confusion volontaire entre assurance du constructeur et assurance du maître d'ouvrage
La garantie décennale est souscrite par le constructeur, l'artisan ou le promoteur. Elle protège leur responsabilité professionnelle. Le dommage-ouvrage, lui, est souscrit par le maître d'ouvrage, c'est-à-dire toi, le propriétaire qui fait construire ou rénover. L'Institut national de la consommation précise que ces deux contrats n'ont ni le même souscripteur, ni le même bénéficiaire direct au moment du sinistre. C'est une distinction fondamentale que beaucoup de sites survolent en deux lignes alors qu'elle explique tout le reste.
Comment l'une paie sans l'autre : le vrai fonctionnement qu'on omet
Voici ce que personne ne détaille clairement : l'assureur dommage-ouvrage indemnise le sinistre dans un délai fixé par le code des assurances, puis se retourne ensuite contre l'assureur décennal du responsable identifié. Toi, tu n'attends pas cette bataille entre assureurs. Ta déclaration de sinistre déclenche un processus d'indemnisation qui tourne autour de 90 jours maximum pour une proposition d'indemnisation, hors cas complexes. C'est ce mécanisme de préfinancement qui fait toute la différence, et qu'on détaille plus loin.
La vraie différence : qui paie, quand et combien
La garantie décennale et l'assurance dommage-ouvrage n'interviennent ni au même moment, ni avec la même logique financière. La première établit une responsabilité. La seconde avance de l'argent. Voici le tableau qui manque cruellement dans la plupart des comparatifs en ligne.
| Critère | Garantie décennale | Dommage-ouvrage |
|---|---|---|
| Souscripteur | Constructeur, artisan | Maître d'ouvrage |
| Durée | 10 ans après réception | 9 ans après garantie de parfait achèvement |
| Rôle | Établit la responsabilité | Préfinance la réparation |
La garantie décennale, c'est la responsabilité du constructeur sur 10 ans
L'article 1792 du code civil impose aux constructeurs une responsabilité de plein droit pour tout dommage compromettant la solidité de l'ouvrage ou le rendant impropre à sa destination. Cette obligation s'applique à tous les corps de métier intervenus sur le chantier, du maçon à l'électricien. La garantie décennale ne te demande pas de prouver une faute, juste un dommage grave et un lien avec la construction.
Le dommage-ouvrage, c'est votre bouclier immédiat contre les délais
Le dommage-ouvrage existe précisément parce que la décennale seule prend trop de temps à activer. La loi Spinetta de 1978 a créé cette obligation pour éviter aux propriétaires de financer eux-mêmes des travaux en attendant qu'un tribunal tranche la responsabilité. Sans cette assurance, tu avances les frais de réparation, puis tu espères un remboursement après expertise et procédure, parfois des années plus tard.
Le préfinancement : l'atout caché que personne ne mentionne
C'est là le point que presque aucun article ne développe correctement. Le préfinancement n'est pas un simple bonus de confort, c'est le mécanisme central de toute la construction juridique du dommage-ouvrage. L'assureur avance les sommes nécessaires aux réparations avant même d'avoir identifié le responsable final. Ensuite seulement, il exerce un recours contre l'assureur décennal fautif. Cette avance de trésorerie évite au propriétaire de se retrouver à sec pendant une procédure qui peut durer plusieurs années.
Les vrais dommages couverts que vous confondez systématiquement
Les deux assurances ne couvrent pas la même nature de dommages de la même façon, même si elles visent les désordres graves affectant la solidité ou l'usage du bâtiment.
Fissures structurelles, mouvements de terrain, humidité : qui répare vraiment
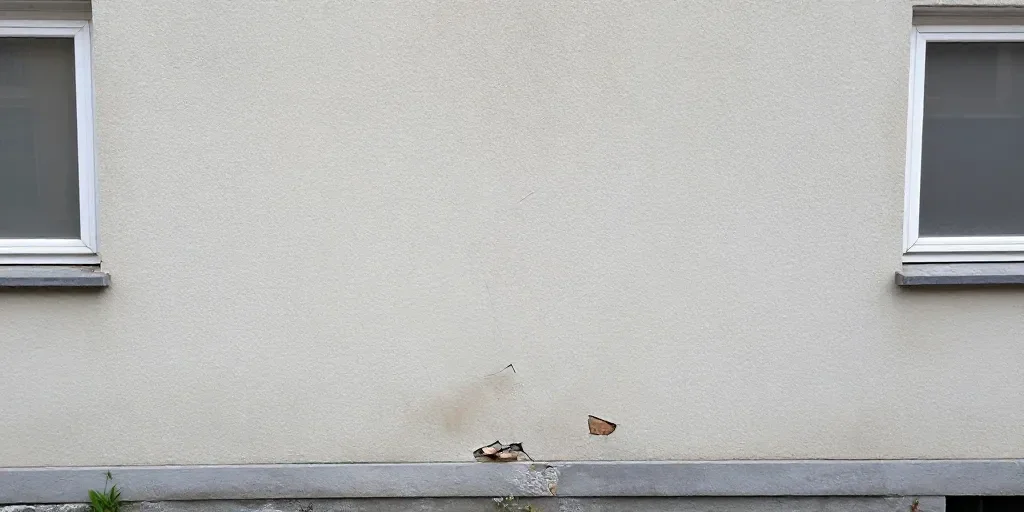
Une fissure traversante qui menace la stabilité d'un mur porteur relève typiquement de la décennale, actionnée via le dommage-ouvrage pour accélérer l'indemnisation. Un mouvement de terrain lié à la sécheresse entre dans ce périmètre dès lors qu'il compromet la solidité de l'ouvrage. Les infiltrations qui rendent une pièce inhabitable suivent la même logique. France Assureurs signale une récession persistante dans le secteur de la construction, avec des conséquences directes sur la fréquence des sinistres décennaux liés aux mouvements de sol.
Les pièges : ce que chacun refuse de payer
Ni la décennale ni le dommage-ouvrage ne couvrent l'usure normale, les défauts esthétiques sans conséquence structurelle, ou les équipements dissociables comme une chaudière qu'on peut remplacer sans toucher au gros œuvre. Le contrat dommage-ouvrage exclut généralement les dommages apparents à la réception et déjà signalés par réserve. C'est un piège fréquent : signer sans émettre de réserves ferme souvent la porte à toute réclamation ultérieure sur ce point précis.
Quand actionner la bonne assurance au bon moment
Le calendrier d'activation distingue clairement les deux dispositifs, et s'y perdre coûte cher en délais inutiles.
Avant la réception : dommage-ouvrage protège
Avant la réception officielle des travaux, c'est la garantie de parfait achèvement et la responsabilité contractuelle classique qui s'appliquent, pas encore la décennale. Le dommage-ouvrage prend juridiquement effet à l'expiration de cette garantie de parfait achèvement, généralement un an après réception.
Après la réception : la décennale prend le relais
Une fois la réception actée et la garantie de parfait achèvement expirée, la décennale couvre 9 années supplémentaires, en parallèle du dommage-ouvrage. C'est cette période de 10 ans au total qui structure toute la protection du propriétaire.
Le cas dramatique du constructeur en faillite
Voici un angle que le Top 10 traite mal : que se passe-t-il quand le constructeur dépose le bilan ? Sans dommage-ouvrage, tu te retrouves face à une responsabilité décennale théorique mais un débiteur insolvable. Avec le dommage-ouvrage, ton assureur t'indemnise quand même, puis se retourne contre l'assureur décennal du constructeur failli, pas contre le constructeur lui-même. C'est précisément dans ce scénario que le dommage-ouvrage révèle toute sa valeur.
Le dommage-ouvrage existe pour une seule raison : éviter que la faillite d'un constructeur ne devienne ta ruine personnelle.
Ce que la sécheresse a changé en 2024-2026
Les épisodes de sécheresse récents ont profondément testé les limites du système décennal et dommage-ouvrage, un angle quasiment absent des articles généralistes.
Fissures et mouvements de terrain : extension des couvertures décennales
Des cabinets spécialisés comme Kohen Avocats documentent des cas de maisons de moins de 10 ans fissurées par la sécheresse en Bretagne, où la qualification du sinistre entre garantie décennale et catastrophe naturelle devient un enjeu juridique majeur. La frontière entre un dommage décennal classique et un sinistre lié au retrait-gonflement des argiles reste parfois floue, ce qui complique l'indemnisation.
Comment les sinistres climatiques révèlent les vrais limites
La DGCCRF rappelle régulièrement aux consommateurs l'importance de vérifier la nature exacte d'un désordre avant toute déclaration. Un sinistre climatique mal qualifié peut être rejeté par l'assureur dommage-ouvrage s'il relève en réalité d'une garantie catastrophe naturelle distincte. Nous constatons que cette zone grise génère un contentieux technique croissant, confirmé par la récente décision du Conseil d'État du 13 avril 2026 sur l'interruption de la prescription décennale lors de réparations en dommage-ouvrage.
Vérifier l'attestation d'assurance du constructeur, ce qui compte vraiment
Une attestation décennale ne se résume pas à un papier avec un logo d'assureur. Encore faut-il savoir la lire.
Les mentions obligatoires que vous ne comprenez pas
L'attestation doit mentionner précisément l'activité couverte, la période de validité, et le numéro de police. Une attestation générique sans activité précisée ne vaut rien en cas de sinistre lié à une tâche hors du champ déclaré par l'artisan.
Comment savoir si le constructeur est réellement assuré
Le Bureau central de tarification intervient quand un professionnel du bâtiment se voit refuser une assurance décennale par plusieurs assureurs. Si un constructeur ne peut présenter aucune attestation valide, ou refuse de la fournir, c'est un signal d'alarme immédiat. Nous recommandons systématiquement d'exiger ce document avant signature du contrat, jamais après le démarrage du chantier.
Avantages
- Préfinancement rapide sans attendre un jugement
- Protection même en cas de faillite du constructeur
- Couverture automatique des dommages graves
Inconvénients
- Coût intégré au budget travaux
- Procédure de déclaration stricte à respecter
- Exclusions parfois mal comprises par les propriétaires
Garantie décennale et dommage-ouvrage à quoi ça sert au final
Ces deux mécanismes forment un filet de sécurité à deux vitesses : l'un responsabilise le constructeur sur 10 ans, l'autre te paie sans attendre que la justice tranche. On ne choisit pas entre les deux, on les active au bon moment selon la situation. Garde en tête cette règle simple : le dommage-ouvrage, c'est ta rapidité, la décennale, c'est ta garantie de fond. Les deux ensemble, c'est la seule vraie protection face à un chantier qui tourne mal.
FAQ, les questions que personne n'ose poser
Puis-je souscrire une assurance dommage-ouvrage après la fin des travaux ?
Techniquement oui, certains assureurs l'acceptent, mais les dommages déjà apparus ou latents avant la souscription restent exclus de la couverture.
L'assurance dommage-ouvrage bénéficie-t-elle au nouvel acquéreur en cas de vente ?
Oui, le contrat dommage-ouvrage est attaché au bien, pas au propriétaire initial. L'acquéreur bénéficie automatiquement de la couverture restante.
La dommage-ouvrage couvre-t-elle les dommages aux existants lors de travaux d'extension ?
Non par défaut. L'article L243-1-1 du code des assurances exclut les dommages à l'ouvrage existant, sauf option spécifique souscrite en plus.
Que se passe-t-il si le constructeur fait faillite pendant la garantie décennale ?
Le dommage-ouvrage continue d'indemniser le propriétaire, puis se retourne contre l'assureur décennal du constructeur failli, pas contre l'entreprise disparue.
Combien de temps pour être indemnisé après une déclaration de sinistre ?
L'assureur dommage-ouvrage dispose de 60 jours pour notifier sa décision, puis 90 jours au total pour faire une offre d'indemnisation.
Les règles parasismiques s'appliquent-elles à la garantie décennale ?
Oui, un non-respect des normes parasismiques en zone concernée engage la responsabilité décennale du constructeur si un désordre structurel survient.